
我后台这周被同一个问题刷屏:”微软是不是该冲了?”问的人一多我就知道,这肯定是财报又交出了一份让人上头的成绩单。
先摆数字。微软现在535.07美元,当天还涨了2.38%,市值3.97万亿美元,52周区间348.54到549.20,离近期高点不算远。最新一个财年(截至2026年6月)的营收数字是3318.4亿美元,同比涨了17.8%;净利润1337.5亿,摊薄每股收益17.95美元;毛利率67.9%,净利率40.3%,净资产收益率34%。
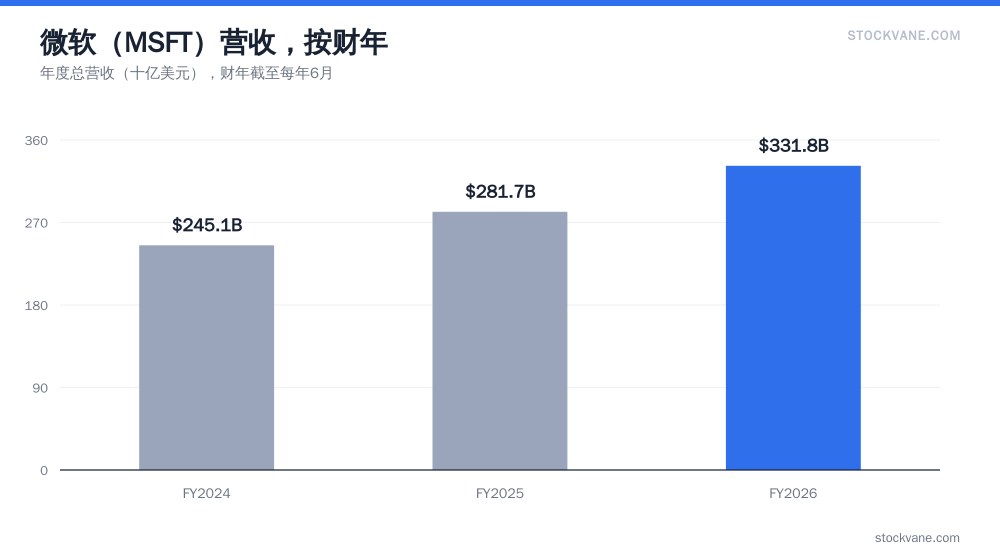
这几个数字我都挺喜欢,尤其是净利率和ROE,跟我上一篇写苹果时提到的那种”回购撑出来的高ROE”不一样,微软这个34%是真金白银赚出来的,不靠财务工程堆数字。往前倒两年,FY2025营收2817.2亿,FY2024是2451.2亿,增速是在一年比一年快,这在这个市值体量下挺少见的。
更夸张的是分析师这边,34个覆盖的分析师,100%给买入评级,一个唱反调的都没有,平均目标价593.63,最高喊到725,最低也有510——注意,最低的那个都比现价高。晨星这家一向爱唱反调的机构这次也给了4星,公允价值600美元,跟华尔街的口径难得对上了。两边都觉得现价还有空间,这种罕见的一致,说实话比吵架更让我多留个心眼。
但即便这样,我还是不打算直接梭哈买正股。不是不看好微软——Azure、Copilot、Office订阅这套组合拳确实打得扎实,连我妈最近都知道”电脑里那个会写东西的AI叫Copilot”,说明这东西真渗透到日常了。我纠结的是价格和节奏:一只已经涨了不少、又赶上财报季波动率被抬高的票,这时候权利金往往比平时肥得多。与其直接买正股承担全部下行风险,我更习惯在自己能接受的价位挂一张put,赚这份权利金,顺便给自己留个安全垫。被行权了就当折价接货,没被行权就当白拿一笔租金,这套打法这些年用下来,比追涨杀跌让我睡得踏实多了。
我顺手提一句自己留意的风险点:微软现在为了铺Azure和AI算力,资本开支花得很猛,一座座数据中心往外建,这笔钱是真金白银先花出去,回报得看未来几年云业务能不能接得住。跟亚马逊、谷歌抢云计算份额这件事微软暂时占着上风,但这种烧钱竞赛没有谁能永远稳赢,这也是我宁愿卖put也不愿意满仓正股扛风险的原因之一——万一哪个季度资本开支吓到市场,股价波动不会小。
而且说句实话,微软股息率只有0.67%,也不是靠分红养老的那种票,涨跌还是看业务本身,这跟我接下来要写的英伟达那种纯靠故事撑估值的票不太一样,微软这边故事和财报基本对得上号。
这篇不是让大家一窝蜂去抄作业,微软这个体量涨跌都有自己的逻辑,仓位和策略还是得按自己的风险承受能力来。想看完整的估值和财务细节,可以自己上去翻一翻原始数据,别光听我一张嘴。