
上周有个粉丝在后台问我,苹果是不是该追了,还顺手贴了张iPhone 17促销短信的截图跟我吐槽”又降价了还有人喊买入”。我盯着那条短信笑了半天——这大概是苹果股东最熟悉的割裂感:公司天天打折卖手机,股价却天天往上爬。
先说数字。苹果现在336.64美元,52周区间是242.76到345.34,离历史高点只差不到3%。市值4.91万亿美元,在我们数据库里排全市场第二。看上去是热火朝天的一只票,但苹果早就不是那种”讲个故事股价翻倍”的公司了,它现在是个巨无霸,涨跌都得靠真金白银的财报撑着。
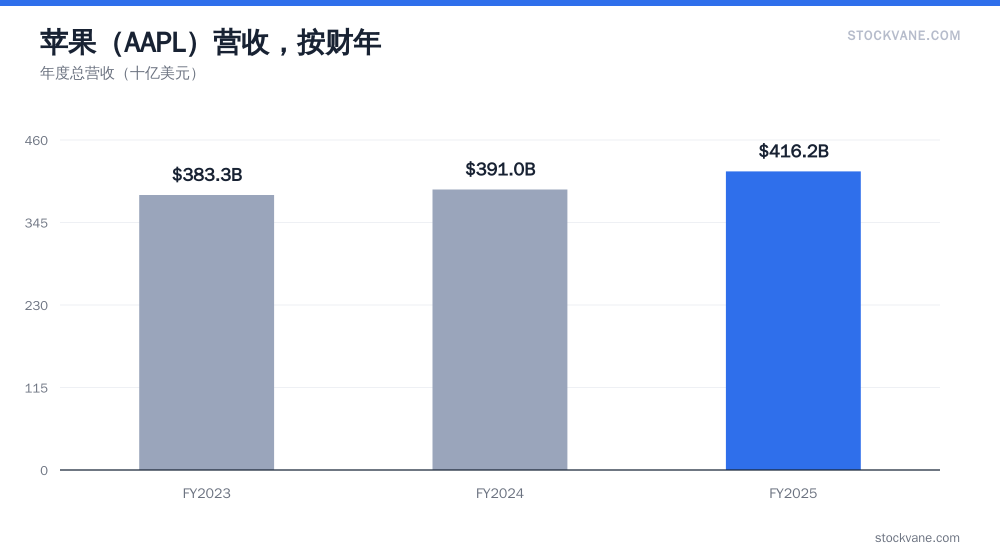
刚公布的2025财年数据:总营收4161.6亿美元,同比涨了6.4%;净利润1120.1亿,毛利率46.9%,净利率26.9%。都是扎扎实实的数字,不算爆炸式增长,但对一家四万多亿美元市值的公司来说,这个体量还能年年往上走,已经不容易了。往前两年看,FY2024是3910.4亿,FY2023是3832.9亿,增速其实是在加快的,不是躺平。
有个数字我每次看都想笑:净资产收益率(ROE)171%。乍一看像印钞机,其实大部分功劳要归功于苹果这些年疯狂回购自己的股票,把账面净资产压得很薄。分母变小了,比率自然就飞起来,这不是什么魔法增长,纯粹是财务工程的副产品,大家别被这个数字唬住就行。股息率倒是挺朴素,只有0.31%,苹果从来不是靠分红吸引人的那种票。
分析师那边倒是挺统一地喊买——23个人里65%给买入,17%持有,17%卖出,平均目标价353,最高喊到400,最低也有245。注意这个区间,245到400,跨度接近一倍,说明哪怕是专业分析师,对苹果接下来怎么走也吵得不可开交。
更有意思的是晨星,这家向来爱唱反调的研究机构只给了苹果2颗星(满分5星),给出的公允价值是290美元,比现在的股价低了大概16%。一边是华尔街主流喊到353,一边是晨星说贵了,这种分歧我反而觉得挺健康——至少说明这票不是全市场闭着眼睛抢的那种。
至于我自己会怎么做?说实话,336这个位置我不会追。不是不看好苹果,是这个价位性价比对我来说不够香。我的习惯是卖put,比如在290到300附近找个自己愿意持有的价位挂一张put出去:行情跌下来被行权了,等于打了个折接到苹果,差不多正好接在晨星说的公允价值附近;没被行权,权利金照收不误,当是躺着收租。这种打法不追涨不杀跌,也不用天天盯盘猜顶猜底,比较符合我这种懒人长线玩家的性格。
这里插一句现实问题:卖一张苹果的put,按300美元行权价算,一手合约要备的现金是3万美元,这个门槛不低,跟卖拼多多那种几十块钱的票完全不是一个量级,所以我一般是先攒够整手的钱再动手,不会为了凑仓位硬上。想清楚这笔现金准备够不够,比琢磨行权价精不精准更重要。
苹果这边我也没打算对AI故事太较真。Apple Intelligence喊了快两年,目前我还没在财报的服务收入那一行看到特别明显的拉动,服务业务确实在涨,但更像是订阅和App Store生态自然增长的延续,不是靠AI突然打开了新天地。等哪天这块真的在数字上体现出来,我再重新评估要不要多给点溢价,现在先按老苹果的估值逻辑来,不跟风讲新故事。
当然这只是我自己的操作思路,不是投资建议,大家自己判断仓位和风险。苹果这种体量的公司,急不得,慢慢等机会就是了。